¿El exceso de confianza facilita los fraudes bancarios en México?
El 90% de los incidentes ocurre cuando la víctima autoriza pagos o entrega claves; los reclamos crecen hasta 21% entre personas de 40 a 59 años.
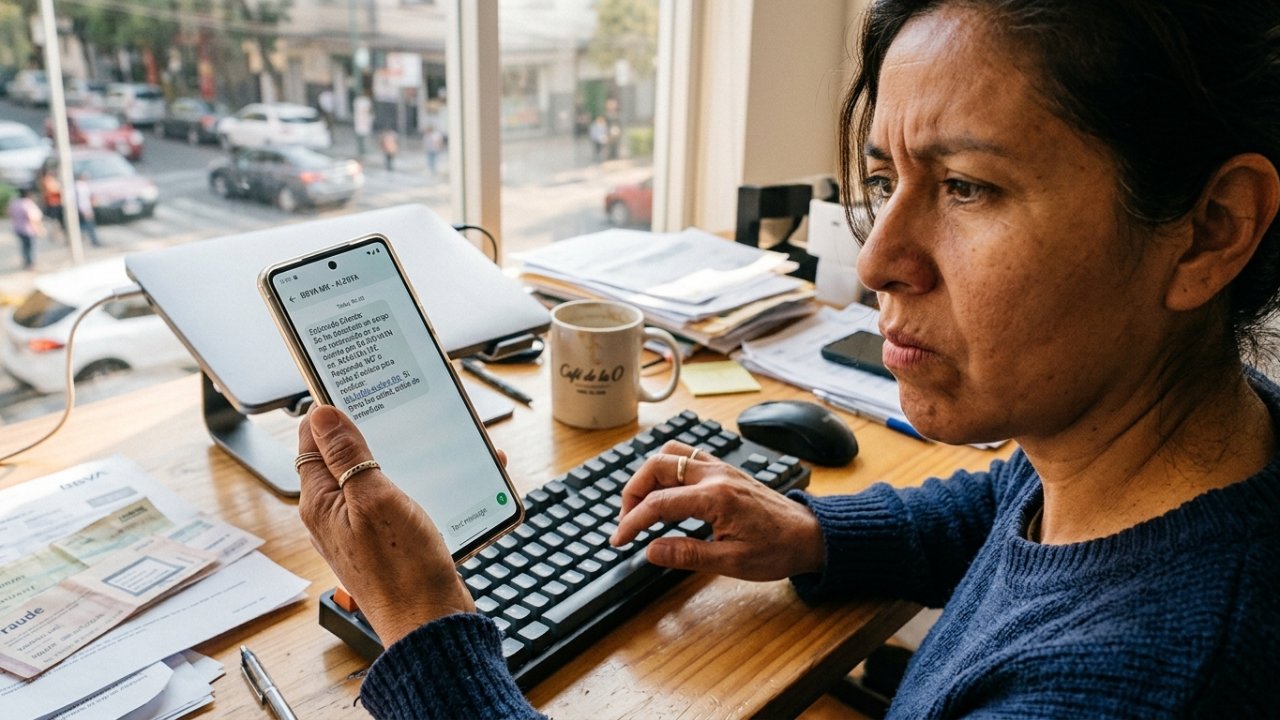
Creerse inmune a las estafas financieras es la principal puerta de entrada para los ciberdelincuentes. En México, seis de cada nueve personas que aseguran tener la capacidad de identificar un fraude bancario terminan siendo víctimas de uno. El mito de que los engaños digitales solo afectan a adultos mayores o a personas sin formación digital quedó desmentido ante la sofisticación de la ingeniería social.
La trampa más peligrosa en el manejo del dinero digital no radica en fallas del sistema bancario, sino en el exceso de confianza del titular. Registros de Banco Azteca y Grupo Salinas confirman que el 90% de los fraudes se consuma por acciones directas del usuario: entrar a enlaces simulados, hacer transferencias bajo engaño o proporcionar códigos de seguridad. Solo el 10% restante proviene de suplantaciones ajenas al cliente.
La falsa seguridad de considerar que la educación antifraude es un asunto para terceros vulnerables incrementa el peligro. Las cifras más recientes de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) muestran que las reclamaciones en banca múltiple aumentaron con mayor fuerza entre personas productivas: subieron 21% en el segmento de 50 a 59 años y 19.9% entre los 40 y 49 años.
La ingeniería social evolucionó para operar donde las personas bajan la guardia. Los delincuentes ya no dependen de llamadas sospechosas con operadores burdos; hoy usan mensajes directos por WhatsApp, alertas SMS sobre compras falsas y ofertas laborales engañosas donde piden depósitos preventivos. Al creer que reconocen el peligro a simple vista, los usuarios ignoran las señales sutiles de manipulación psicológica.
Para contrarrestar esta vulnerabilidad, las instituciones promueven esquemas de seguridad en capas: educación para identificar alarmas, límites transaccionales autogestionados y bloqueos preventivos. Cuando el usuario pasa por alto la primera capa de criterio, los candados técnicos pierden efectividad. Como señalan especialistas de Mastercard, el riesgo cero no existe y cualquier perfil conectado es un blanco potencial.
Aprender a gestionar tu dinero en entornos digitales implica convertir la duda en un hábito operativo. Cuando recibas un mensaje alarmista sobre cargos no reconocidos o solicitudes urgentes de dinero de conocidos, frena cualquier acción inmediata: comunícate tú mismo a la línea oficial de tu banco o confirma la petición por una vía secundaria. Configurar límites diarios de transferencia en la aplicación de tu celular y jamás dictar códigos temporales es la única barrera real para mantener tus cuentas a salvo de decisiones precipitadas.
Firma Editorial: Tania Treviño
Periodista y analista en InfoBullet México. Ver perfil editorial y más artículos →
Más noticias sobre Finanzas y Economía
Retiros por desempleo en Afores rompen récord con 31,514 mdp
El monto acumulado a agosto creció 24.1% anual en términos reales pese a las plusvalías de...
Concanaco proyecta derrama récord por Fiestas Patrias
Alimentos, bebidas y hospedaje lideran el movimiento comercial de septiembre; cámaras empr...
Fraudes en México: el 51% teme robo de datos, pero no se protege
El informe Consumer Pulse de TransUnion expone que llamadas engañosas y mensajes SMS lider...
Tu Afore reporta ganancias récord mientras tu ahorro sufre minusvalías
Las administradoras de fondos incrementaron sus utilidades un 12% hasta julio, en contrast...